El coste de bitcoin por generaciones: en este ciclo las pérdidas son de los veteranos
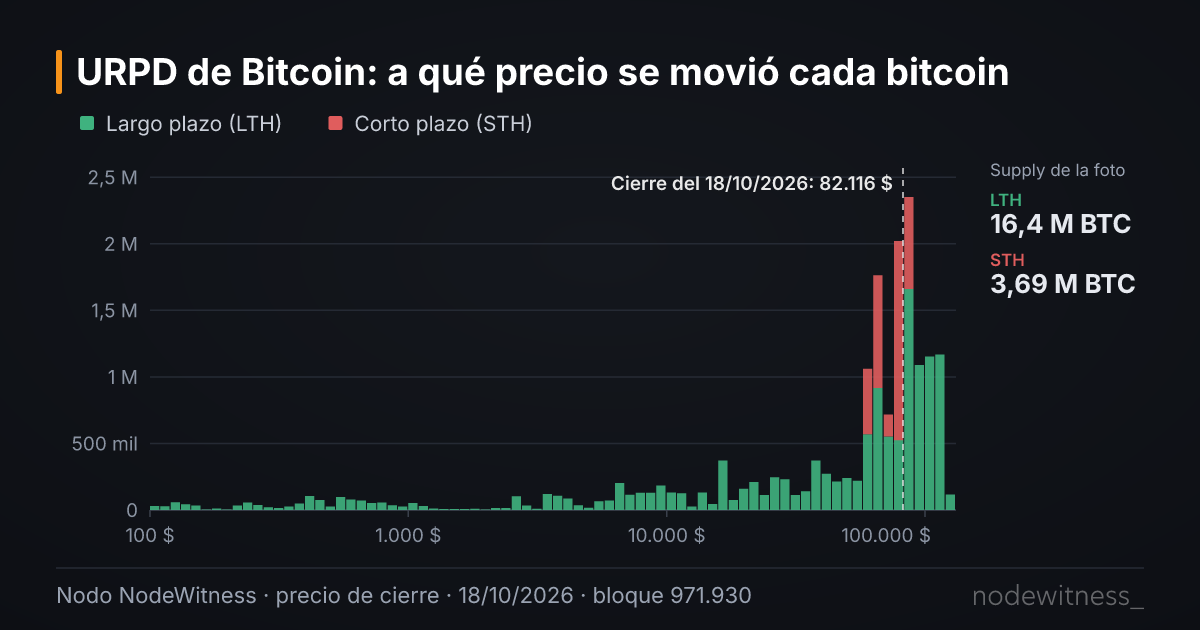
Si repartimos cada bitcoin por el precio al que se movió por última vez, el mapa de noviembre de 2026 tiene tres partes: un cuarto del supply costó menos de 10.000 $, casi otro cuarto está alrededor del precio y un tercio largo, comprado en 2024 y 2025, está en pérdidas. Lo nuevo es de quién son esas pérdidas: dos tercios son de holders que llevan más de cinco meses sin mover.
Con la foto del UTXO set de nuestro nodo del 8 de noviembre, en el bloque 975.015 y con bitcoin a 74.851 $, el 42,1 % del supply evaluable vale menos que su último precio de movimiento [1]. De esos 42,1 puntos, 28,0 son monedas de largo plazo y solo 14,1 de corto plazo.
Hace cuatro años, en el suelo de 2022, el reparto era más equilibrado. Y en 2018, casi mitad y mitad. Esa es la idea de esta pieza: no tanto cuánto supply pierde, que ya contamos en el supply en pérdidas a cada precio, sino qué generación de holders carga con esas pérdidas y cómo ha cambiado de un ciclo a otro.
Un precio por moneda, no por persona
Antes de leer nada conviene tener claros cuatro límites:
- Mover no es comprar. El coste es el del último movimiento. Un traspaso entre carteras del mismo dueño, o la reorganización de un exchange, reinicia el precio de esas monedas sin que nadie haya comprado nada.
- No agrupamos por entidades. No juntamos direcciones por dueño ni quitamos los saldos de exchanges, así que el resultado difiere de las versiones ajustadas por entidades que publican otros proveedores.
- Las monedas perdidas cuentan. Los 1,57 millones de BTC que se movieron por última vez antes del 18 de agosto de 2010, cuando no había precio de mercado, entran con coste cero y nunca están en pérdidas [1]. Un 0,45 % del supply no tiene fecha asignable y se excluye.
- Una foto no es una predicción. Calcular qué supply perdería a otro precio supone que nadie movería sus monedas si el precio llegara allí.
Por eso aquí «generación» quiere decir el grupo de monedas que se movió por última vez en un mismo rango de precios, no un grupo de personas. Y como el precio ha pasado varias veces por los mismos niveles, un rango no es una fecha: el tramo de 60.000 a 70.000 $ mezcla monedas de 2021, de 2024 y de 2026.
El mapa de costes de noviembre de 2026

| Generación por coste | Supply evaluable | Situación a 74.851 $ |
|---|---|---|
| Menos de 10.000 $ (sobre todo antes de 2020, con las monedas de 2009-2010 a coste cero) | 25,5 % | Beneficio muy amplio |
| 10.000 – 60.000 $ (sobre todo 2020-2023) | 18,0 % | Beneficio holgado |
| 60.000 – 80.000 $ (2021, 2024 y 2026) | 23,4 % | Alrededor del precio |
| 80.000 – 100.000 $ (sobre todo 2024-2026) | 21,5 % | Pérdida moderada |
| Más de 100.000 $ (diciembre de 2024 – octubre de 2025) | 11,6 % | Pérdida de al menos un 25 % |
Cálculo propio a partir del supply en pérdidas a cada precio de la foto del 8 de noviembre [1]. Los años son orientativos.
Tres cosas salen de la tabla. La primera, que el bloque en beneficio holgado es enorme: el 43,5 % del supply costó menos de 60.000 $. La segunda, que el equilibrio está muy concentrado, y por eso pequeños movimientos del precio pasan millones de monedas de un lado a otro. En la foto del 1 de noviembre, con el precio de apertura de octubre, 83.624 $, el 27,5 % del supply estaba en pérdidas; con el de cierre, 77.582 $, el 37,9 %: unos 2,08 millones de BTC tenían su coste entre los dos, como contamos en el cierre de octubre [1].
La tercera es la más interesante: las monedas de más de 100.000 $ no se han movido. Han envejecido y hoy cuentan entero como largo plazo. A 100.000 $, el 11,6 % del supply estaría en pérdidas y no habría ni una moneda de corto plazo en ese grupo [1].
El vacío de los 72.000-82.000 $ se ha rellenado
La URPD también enseña lo que pasa entre fotos. El 1 de marzo de 2026, con bitcoin en 65.762 $, había tres grandes bloques de coste: el 12,6 % del supply entre 60.000 y 72.000 $, el 19,6 % entre 82.000 y 97.000 $ y el 13,7 % entre 100.000 y 117.000 $. Entre los dos primeros, un hueco: solo el 1,5 % se había movido por última vez entre 72.000 y 82.000 $ [1]. Es el rastro de un precio que pasó deprisa por esa zona en la subida de 2024.
Ocho meses después, el tramo de 70.000 a 80.000 $ concentra el 11,6 % del supply, frente al 2,5 % de marzo [1]. Son las monedas que cambiaron de manos durante el rebote de verano y otoño. Cuando se gastan monedas viejas, desaparecen de su tramo antiguo y aparecen en el del precio del día, y eso se ve con el comparador de fechas de la gráfica de la URPD.
Veteranos frente a compradores recientes
La forma más sencilla de resumir las generaciones es partirlas en dos. Los holders de largo plazo tienen un coste medio de 48.848 $ y los de corto plazo, de 75.838 $, según la foto del 8 de noviembre; el de toda la red es de 53.994 $ [1]. Con el precio a 74.851 $, los compradores recientes están algo por debajo de su coste: su MVRV, el cociente entre precio y coste, es de 0,987.
Esa relación entre el precio y el coste de cada grupo marca las fases del ciclo con bastante claridad, según nuestra serie de precio realizado por cohortes [1]:
- Euforia. Los recientes van muy por delante de su coste. Su MVRV tocó 1,72 el 21 de febrero de 2021, el máximo de la serie.
- Pánico. Los recientes quedan muy por debajo. Su MVRV marcó 0,58 el 12 de marzo de 2020, el mínimo.
- Capitulación. Pierden también los veteranos. El MVRV de largo plazo estuvo por debajo de 1 durante 41 semanas, en dos tramos entre noviembre de 2018 y enero de 2023, con un mínimo de 0,73 el 15 de diciembre de 2018. El 20 de noviembre de 2022, con bitcoin en 16.260 $, los recientes tenían un coste de 19.093 $ y los veteranos, de 20.661 $: los dos grupos perdían a la vez.
Este ciclo no ha llegado a la tercera fase. El MVRV de corto plazo tuvo su mínimo semanal de 2026, 0,75, el 1 de marzo, y volvió a bajar a 0,85 en junio [1]. Pero el precio nunca cayó por debajo del coste medio de los veteranos: en su punto más cercano, el 28 de junio, seguía un 19 % por encima.
En los techos casi nadie pierde; en los suelos, más de la mitad
La serie semanal de supply en beneficio resume las dos caras del ciclo.
En los techos, practicamente todas las generaciones ganan. En la serie semanal de supply en beneficio, el 21 de febrero de 2021 y el 5 de octubre de 2025 el supply en pérdidas queda en el 0,0 %. En las fotos de la URPD de esas mismas semanas el recuento es del 0,05 % y del 0,41 %, y en las dos esas pérdidas eran enteras de corto plazo [1]: en el máximo solo pierde quien acaba de comprar en él.
En los suelos pasa lo contrario, y aquí está la tabla que más nos interesa:
| Suelo | Precio de la foto | Supply en pérdidas | De largo plazo | De corto plazo | Parte de las pérdidas que es de largo plazo |
|---|---|---|---|---|---|
| 15 dic 2018 | 3.232 $ | 60,32 % | 32,2 | 28,2 | 53 % |
| 12 mar 2020 | 4.830 $ | 55,27 % | 32,5 | 23,3 | 58 % |
| 21 nov 2022 | 15.760 $ | 54,84 % | 35,0 | 20,3 | 63 % |
| 28 jun 2026 | 59.497 $ | 53,9 % | 37,2 | 16,8 | 69 % |
| 8 nov 2026 | 74.851 $ | 42,1 % | 28,0 | 14,1 | 66 % |
El total de cada suelo sale de la serie semanal de supply en beneficio [1]. El desglose entre corto y largo plazo, y la foto del 8 de noviembre, son de la URPD de esa misma semana, en puntos del supply evaluable [1].
Dos cosas cambian lo que se suele decir del suelo de 2026. La primera es que no fue tan suave como parece. El supply en pérdidas llegó al 53,9 % la semana del 28 de junio, con el 45,7 % en beneficio, a la altura del 55,27 % de 2020 y del 54,84 % de 2022, y no al 50 % que se veía con las fotos de principios de junio. El 30 de junio el cierre diario bajó aún más, a 58.534 $, pero no hay foto de ese día. Se parece a los suelos anteriores en cuánto pierde; se diferencia en quién pierde y a qué distancia del coste.
La segunda es la tendencia de la última columna. En cada suelo desde 2018, una parte mayor de las pérdidas es de largo plazo: del 53 % al 69 %. Ya no son sobre todo especuladores recientes los que están por debajo de su coste, sino compradores de 2024 y 2025 que no han vendido. En 2018 y 2022 el precio arrastró a pérdidas a varias generaciones a la vez, veteranos incluidos. En 2026 la caída se paró por encima del coste medio de los veteranos, pero las monedas de los últimos dos años ya contaban como veteranas.
Cómo leer el mapa y dónde falla
La URPD sirve para tres cosas:
- Ver dónde se concentra el coste. Una barra alta dice que mucho supply cambió de manos a ese precio. Un hueco, que el precio pasó deprisa.
- Medir la sensibilidad al precio. Cuanto más supply hay cerca del precio, más monedas cambian de beneficio a pérdida con cada movimiento. Hoy, entre 70.000 y 80.000 $ hay 2,3 millones de BTC [1].
- Saber quién pierde. Separar corto y largo plazo dice si las pérdidas son de recién llegados o de holders que aguantan.
Y falla en otras tantas:
- No es soporte ni resistencia. Hay quien lee una barra alta como un nivel donde la gente venderá al recuperar su coste. La URPD cuenta movimientos de monedas, no intenciones, y ningún dato propio nos permite decir que funcione así.
- Los movimientos internos la ensucian. Cuando un exchange reorganiza sus carteras, cientos de miles de BTC «se compran» de golpe al precio del día. Pasó con Coinbase en noviembre de 2025, cuando movió unos 800.000 BTC entre sus propias carteras [2][3]. Es una de las razones por las que la serie de holders de largo plazo en pérdida hay que leerla con cuidado.
- La serie histórica tiene sesgo. Entre las monedas evaluables siguen los 1,57 millones de BTC anteriores a agosto de 2010 a coste cero. Si de verdad están perdidos, el supply en beneficio real es algo más bajo de lo que parece.
- Son fotos semanales. Un mínimo diario como el del 30 de junio puede caer entre dos fotos. Tambien hay un hueco al principio de la serie, entre enero y marzo de 2018.
Respuesta a la pregunta de partida
En la euforia ganan todas las generaciones menos la última. En los suelos profundos pierden varias a la vez, veteranos incluidos. Y en la fase actual, intermedia, las ganancias están en las generaciones anteriores a 2024, las pérdidas en la de 2024-2025 y la más reciente oscila alrededor de su coste.
Lo que ha cambiado es el perfil de quien aguanta en pérdidas. En 2018 eran a partes iguales recién llegados y veteranos. Hoy son, sobre todo, holders que compraron caro y no han vendido. Si eso es convicción o simplemente falta de prisa, la cadena no lo dice.
Fuentes
Entre paréntesis, el tipo de fuente.
- NodeWitness, fotos semanales del UTXO set de nuestro nodo Bitcoin Core desde el 12 de enero de 2018 (última, bloque 975.015, del 8 de noviembre de 2026; también bloques 938.880 del 1 de marzo de 2026, 974.069 del 1 de noviembre de 2026 y las fotos de cada suelo y techo citados), valoradas al cierre diario de Blockchain.com del día de creación de cada bloque; precios de apertura y cierre de octubre de las velas diarias BTC/USDT de Binance. Consultables en distribución del precio realizado, supply en pérdidas a un precio, supply en beneficio y precio realizado por cohortes. Los totales de supply en pérdidas de los suelos salen de la serie semanal de supply en beneficio (/api/market/supply-profit/history): 60,32 % el 15 de diciembre de 2018, 55,27 % el 12 de marzo de 2020, 54,84 % el 21 de noviembre de 2022 y 53,9 % en pérdidas (45,7 % en beneficio) el 28 de junio de 2026. El desglose entre corto y largo plazo, el mapa de costes y el recuento de los techos salen de las fotos de la URPD y de /api/market/supply-loss. Datos consultados el 11 de noviembre de 2026. (Primaria, dato propio)
- Coinbase, Transparency Update: Coinbase Executes Onchain Fund Migration, noviembre de 2025. (Primaria, comunicado de la empresa)
- CryptoSlate, No, 800k BTC didn't hit the market: Why exchange internal transfers fooled traders, 25 de noviembre de 2025. (Secundaria, prensa)
El mapa de costes se actualiza cada semana, con el comparador de fechas y el reparto entre corto y largo plazo, en la gráfica de la URPD, dentro de Oferta y holders. El suelo de 2026 frente a los anteriores está en el análisis del precio realizado.
Este artículo es informativo y no constituye asesoramiento financiero.
Más en Oferta y holders


Última actualización: 11 de noviembre de 2026