MVRV Z-Score de Bitcoin: por qué normaliza mejor que el MVRV simple
Dos wallets con el mismo MVRV de 3 en dos ciclos distintos no están necesariamente en el mismo punto del ciclo. El MVRV Z-Score existe precisamente para corregir eso: en vez de comparar el ratio a secas, lo normaliza contra cuánto se mueve habitualmente el propio mercado.
De MVRV simple a Z-Score: qué cambia la normalización
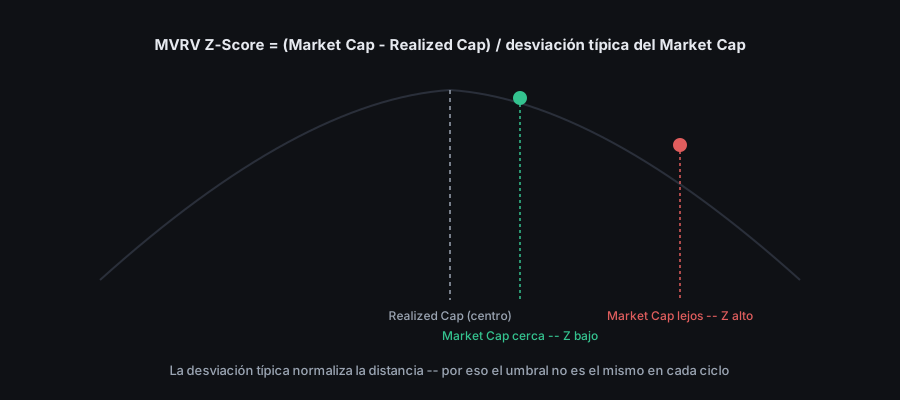
El MVRV simple es un ratio: market cap dividido entre realized cap. Un MVRV de 3 significa que el precio de mercado es tres veces el coste medio agregado de la red. El Z-Score toma la diferencia entre ambos (no el ratio) y la divide entre la desviación típica histórica del market cap. El resultado ya no es "cuántas veces", sino "cuántas desviaciones típicas por encima o por debajo de lo habitual" — una forma de medir que se adapta sola a lo volátil que ha sido el mercado hasta ese momento, en vez de usar una escala fija.
Por qué todavía no publicamos nuestra propia serie
Aquí toca ser honestos con una limitación real, no maquillarla. Calcular la desviación típica del market cap con sentido estadístico exige una serie histórica larga — no un par de puntos sueltos. Nuestro precio realizado propio, calculado desde el UTXO set de nuestro nodo, existe desde hace solo unas semanas, con una instantánea nueva cada vez que se actualiza. Publicar hoy un Z-Score "propio" con esa profundidad de datos sería enseñar una cifra que parece rigurosa sin serlo — exactamente lo que intentamos evitar en todo lo que publicamos.
Lo que sí tienes disponible ya, verificado y actualizado con cada instantánea: el MVRV simple y el NUPL calculados directamente desde nuestro nodo, visibles en la sección "Dato vivo" de Ciclo y Score. El Z-Score propio llegará cuando tengamos suficiente historial acumulado para que la desviación típica signifique algo real — no antes.
Los umbrales históricos, con una advertencia importante
La literatura sobre esta métrica cita umbrales conocidos: por encima de 6,5 se ha asociado con techos de ciclo extremos, y valores negativos con suelos de ciclo. Son puntos de referencia útiles, pero conviene leerlos con matices propios que ya hemos verificado con datos reales en otro contexto: los extremos de los indicadores de valoración de Bitcoin se han ido comprimiendo ciclo a ciclo a medida que el mercado madura. El MVRV máximo alcanzado en cada techo de ciclo, por ejemplo, ha bajado de forma sostenida en los últimos ciclos que hemos analizado — un umbral fijo calibrado en un ciclo antiguo puede sencillamente no llegar a dispararse en uno más reciente, no porque el techo no haya llegado, sino porque el propio rango se ha ido reduciendo.
Qué hacer mientras el dato propio madura
Trata cualquier lectura de MVRV Z-Score que veas citada — la nuestra futura incluida, cuando exista — como una pieza más dentro de un conjunto de señales, nunca como una alarma aislada. Es exactamente el mismo criterio que aplicamos al resto de indicadores que alimentan nuestro Score: ninguno decide solo, y los umbrales absolutos envejecen peor que las comparaciones relativas dentro del propio historial.
Consulta el MVRV y el NUPL ya calculados desde nuestro nodo, actualizados con cada instantánea, en Ciclo y Score.
Última actualización: 25 de septiembre de 2026