¿Ha muerto el ciclo de cuatro años de Bitcoin? El calendario sigue en hora; la intensidad, no
Bitcoin ha completado cuatro ciclos de halving a máximo, y en los cuatro el precio se multiplicó, tocó techo y cayó después. Eso es el calendario, y se ha cumplido las cuatro veces. Lo que no se ha cumplido igual es la magnitud: el múltiplo de precio desde el halving hasta el máximo ha caído de ×91 a ×2,0 en cuatro repeticiones. Las dos cosas son ciertas a la vez, y no dicen lo mismo.
"¿Ha muerto el ciclo de cuatro años?" es de las preguntas más repetidas sobre Bitcoin, y casi siempre se responde con una intuición, no con los cuatro casos completos puestos uno al lado del otro. Aquí están, con las mismas dos medidas para los cuatro, y con el argumento más incómodo para cada lado: si el calendario aguanta, ¿por qué exactamente? Y si la escasez del halving ya pesa tan poco como parece, ¿qué explica que el reloj siga sonando en hora?
El mecanismo, en una frase
Puedes seguir el mecanismo en directo en nuestra cuenta atrás del halving y en el ajuste de dificultad, y comparar los cuatro ciclos superpuestos en nuestra comparativa de ciclos.
Los cuatro ciclos, con las mismas dos medidas
Estos son los cuatro halvings de Bitcoin hasta hoy, con la fecha exacta del máximo posterior y el múltiplo de precio entre uno y otro, según nuestro propio histórico de precio:
| Halving | Máximo posterior | Días halving → máximo | Precio: halving → máximo | Múltiplo |
|---|---|---|---|---|
| 28-nov-2012 | 04-dic-2013 | 371 | 12,45 $ → 1.136,90 $ | ×91 |
| 09-jul-2016 | 16-dic-2017 | 525 | 647,41 $ → 19.279,90 $ | ×30 |
| 11-may-2020 | 08-nov-2021 | 546 | 8.617,25 $ → 67.562,17 $ | ×7,8 |
| 20-abr-2024 | 06-oct-2025 | 534 | 63.823,55 $ → 124.776,68 $ | ×2,0 |
Para el halving de 2024 tomamos el cierre del 19 de abril y no el del 20: aquel halving se produjo a las 00:09 UTC del día 20, así que el último cierre anterior a él es el de la víspera. Los otros tres ocurrieron por la tarde (UTC) y usan el cierre de su propio día.
La primera fila ya avisa de algo: 2012 llegó a su máximo en 371 días, un año largo, casi 150 días antes que cualquiera de los otros tres. Ese primer ciclo es el más difícil de tratar como precedente limpio: Bitcoin apenas tenía mercado, y una moneda casi sin liquidez se mueve de otra manera.
El calendario que se sostiene: los máximos, casi exactamente cada cuatro años
Aquí está la parte que de verdad aguanta. Contado desde el halving, el tiempo hasta el máximo varía bastante (371 a 546 días). Pero si se mide entre un máximo de ciclo y el siguiente, la separación es mucho más regular: del 4 de diciembre de 2013 al 16 de diciembre de 2017 hay 4,03 años; de ahí al 8 de noviembre de 2021, 3,90 años; y de ahí al 6 de octubre de 2025, 3,91 años. Tres intervalos, los tres entre 3,9 y 4,0 años, pese a que el mercado, los participantes y el propio Bitcoin cambiaron por completo entre uno y otro.
Ese reloj no es un artefacto de cómo se elige la fecha del máximo: aunque se mueva el criterio unas semanas, la separación sigue rondando los cuatro años. Es el dato que más peso le da a quien defiende que el ciclo sigue vivo.
La intensidad que se derrumba: de ×91 a ×2,0
Y aquí está la parte que no aguanta igual. El múltiplo de precio entre el halving y el máximo posterior ha caído en cada uno de los cuatro ciclos: ×91, ×30, ×7,8 y ×2,0. No es una caída suave: cada ciclo el múltiplo es entre un tercio y una décima parte del anterior.
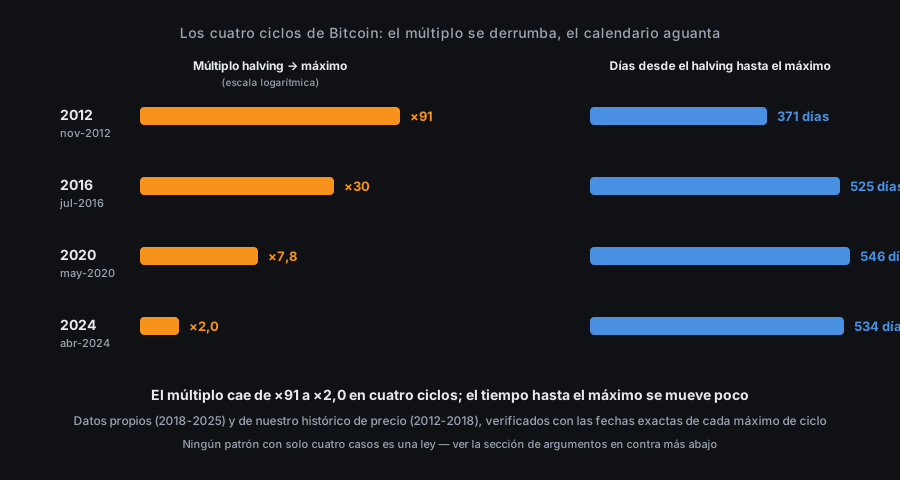
En cuatro ciclos, el múltiplo del halving al máximo ha pasado de ×91 a ×2,0, mientras la separación entre un máximo y el siguiente se ha mantenido entre 3,9 y 4,0 años. Si el ciclo de cuatro años sigue existiendo, ya no se parece en nada al de 2013 en cuanto a lo que reparte.
Dos argumentos a favor de que el ciclo siga vivo
El primero es el más simple: el calendario lleva cuatro de cuatro. Quien afirme que el ciclo ha muerto tiene que explicar por qué un patrón que se repitió sin fallar, con mercados y participantes completamente distintos cada vez, dejaría de hacerlo justo ahora. No es una prueba, pero tampoco es nada que se pueda descartar sin más.
El segundo es que los rendimientos decrecientes son lo esperable, no la excepción, en cualquier activo cuya capitalización de mercado crece con el tiempo. Multiplicar por 91 un activo que vale unos pocos millones de dólares es mucho más fácil que multiplicar por 91 uno que ya vale más de un billón. Que el múltiplo caiga no exige ninguna explicación especial sobre Bitcoin: lo raro habría sido que se mantuviera.
Dos argumentos en contra: reflexividad y una muestra de cuatro
Uno de los más citados viene de Arthur Hayes, cofundador de BitMEX: según recoge una investigación de Arkham Intelligence (20 de agosto de 2026), Hayes sostiene que los máximos de 2013, 2017 y 2021 coincidieron con episodios concretos de liquidez global —la expansión monetaria tras la crisis de 2008, la devaluación del yen frente al dólar y la impresión de dinero tras el COVID, respectivamente— y no con el halving en sí. La misma investigación describe a Bitcoin como un activo "bastante reflexivo", más sensible a la anticipación y a la narrativa del halving que a su efecto real sobre la oferta, precisamente porque no tiene un valor intrínseco tipo beneficios corporativos que ancle su precio a algo distinto de la propia expectativa del mercado.
Y luego está el problema de fondo, el mismo que aplicamos en dónde ha fallado el Score: cuatro casos son una muestra mínima. Un patrón que se cumple tres de tres, o cuatro de cuatro, sigue sin ser una ley estadística, sobre todo cuando el primer caso (2012-2013) ocurrió en un mercado tan poco líquido que apenas es comparable con los tres siguientes.
El choque de oferta ya es minúsculo frente a los flujos actuales
Tras cuatro halvings, la emisión es de 450 BTC al día, una octava parte de los 3.600 BTC diarios que salían tras el primero, en 2012. Y cada vez queda menos por emitir: según nuestra instantánea del UTXO set del 4 de octubre de 2026, el 95,68% de los 21 millones ya está en circulación.
Y contra los flujos que mueve hoy el mercado, esa cifra se queda pequeña deprisa: el 21 de septiembre de 2026 los ETFs spot de Bitcoin en Estados Unidos registraron una entrada neta de 998,95 millones de dólares en un solo día, la más alta de 2026 y la tercera sesión consecutiva de entradas, según recoge news.Bitcoin.com. Al precio de ese día, son unos 11.534 BTC: unas 26 veces la emisión diaria completa del halving actual, movidos por un solo tipo de comprador en una sola jornada. Si el ciclo de 2026-2028 sigue el mismo calendario que los tres anteriores (algo que, como ya se ha visto, no está garantizado), difícilmente será por el mismo motivo por el que empezó en 2012.
El suelo de este mismo ciclo tampoco se parece a los anteriores: es el único de los cuatro en el que el precio nunca cruzó su propio precio realizado, la medida que usamos junto al MVRV para comparar los cuatro suelos con datos verificables.
Qué vigilar, sin poner fecha al próximo máximo
Nada de lo anterior sirve para predecir cuándo llegará el próximo techo. Los patrones que ya documentamos en techos y suelos de Bitcoin (MVRV, sentimiento, hash ribbon) siguen siendo la referencia más verificable que tenemos, y nuestro NodeWitness Cycle Score las combina todas en un solo número, en vivo. Lo que este artículo aporta es otra cosa: un recordatorio de que "el ciclo se repite" y "el ciclo se repite igual" son dos afirmaciones distintas, y solo la primera tiene cuatro de cuatro a favor.
Puedes seguir el Score, el precio realizado y la comparativa de los cuatro ciclos actualizados cada día, gratis y sin registro, en Gráficas on-chain.
Corrección (6 de octubre de 2026): las cifras de precio con fecha de este artículo salían de nuestra serie de precio y estaban desplazadas un día: el valor que guardábamos como cierre de un día era el del anterior. Ya están corregidas. Explicamos qué pasó en el historial de versiones del Score.
Corrección (8 de octubre de 2026): la entrada de 998,95 millones de dólares en ETFs aparecía fechada el 22 de septiembre; fue el lunes 21, según la tabla diaria de Farside Investors.
Más en Ciclo y valoración
Última actualización: 8 de octubre de 2026