Bonos al 5%, Ormuz y la Fed subiendo tipos: cómo llega la macro a Bitcoin
El bono a 10 años de EE. UU. pagaba un 5,28% el 7 de octubre, lo más alto desde 2002. El Brent llegó a duplicarse desde febrero y la Fed ha vuelto a subir tipos. Esto no es una predicción: es un mapa de por dónde llega todo eso a Bitcoin y de qué vio nuestro nodo las tres últimas veces que la macro se torció.
Hay muchos frentes abiertos a la vez y es fácil mezclarlos. Aquí los separamos, cada dato con su fuente, y los cruzamos con lo único que podemos aportar que no tenga nadie más: lo que registró nuestro propio nodo Bitcoin cuando estallaron las crisis de 2020, 2022 y 2024. Las fuentes están al final, con una indicación de cuánto pesa cada una. Cuando una es secundaria, lo decimos en el texto, y no sostiene ninguna conclusión por sí sola.
La foto a 28 de septiembre de 2026
| Frente | Dato | Fuente |
|---|---|---|
| Bono a 10 años de EE. UU. | 5,24% (28/09). Era un 3,97% el 27/02 | Tesoro de EE. UU. [1] |
| Bono a 30 años | 5,56% (28/09) | Tesoro de EE. UU. [1] |
| Tipos de la Fed | Subida a 3,75-4% el 16/09, por 12 votos a 0; la mediana apunta a 4,1% a final de año | Reserva Federal [3][4] |
| Inflación prevista (PCE 2026) | 3,7%, mediana de la Fed; su objetivo es el 2% | Reserva Federal [4] |
| Brent (precio al contado) | 71,32 $ el 27/02, 138,21 $ el 7/04, 114,89 $ el 22/09 | EIA vía FRED [5] |
| Estrecho de Ormuz | 132 tránsitos en la semana del 21 al 27/09, frente a unos 130 al día antes de la guerra | Prensa [6] |
| Refinerías rusas | Un ataque cada tres días en enero-agosto; 3,8 mb/d refinados en junio, mínimo en más de 20 años | Agencia Internacional de la Energía [7] |
| Balance de la Fed | 6,75 billones $ el 23/09, frente a 6,54 billones en diciembre de 2025 | Reserva Federal (H.4.1) vía FRED [8] |
| Elecciones de EE. UU. | 3 de noviembre: toda la Cámara y 35 escaños del Senado | Enciclopedia colaborativa [10] |
| Bitcoin | 83.471 $ (28/09); 76.142 $ el día de la subida de tipos | Nuestra serie de precios |
Dos precisiones sobre estas cifras. La primera: el Brent de la tabla es el precio al contado que publica la Administración de Información Energética de EE. UU. La prensa suele citar el futuro del mes siguiente, que estos días cotiza por debajo (unos 107 $ el 28/09, según [6]). Las dos cifras son correctas, pero miden cosas distintas. La segunda: que el 10 años no pagaba esto desde junio de 2007 lo hemos comprobado sobre las series diarias de la Reserva Federal de St. Louis [2], no en titulares. El 30 años, con el 5,56%, marcaba su nivel más alto desde enero de 2002 en las tablas del Tesoro, con un matiz: el Tesoro no publicó ese plazo entre febrero de 2002 y febrero de 2006 [1]. Desde entonces los dos han seguido subiendo: el 7 de octubre el 10 años cerró en el 5,28%, un nivel que no se veía desde mayo de 2002, y el 30 años en el 5,67%, el más alto desde julio de 2001 [1].
Cinco canales, no todos en la misma dirección
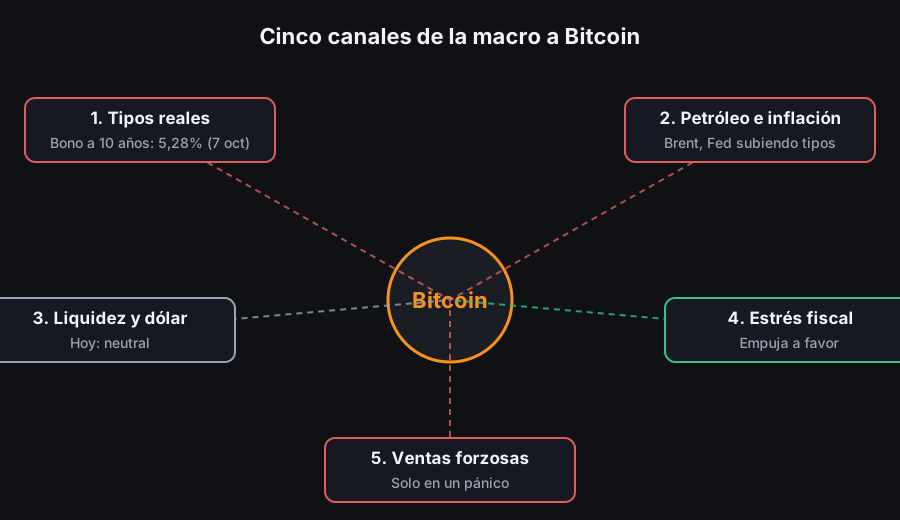
1. Tipos reales y coste de oportunidad. Bitcoin no paga intereses. Cuando el Tesoro estadounidense paga más de un 5% sin riesgo, mantener un activo sin rendimiento cuesta más. Fue el canal dominante en 2022, cuando la Fed subió tipos a toda velocidad. A 7 de octubre, el 10 años ha subido 131 puntos básicos desde finales de febrero [1].
2. Petróleo, inflación y Fed. Es el canal que une Ormuz y las refinerías rusas con Bitcoin. No hay relación directa: el efecto llega en cadena. Menos crudo por el estrecho y menos gasóleo ruso en el mercado (la producción rusa de diésel ha caído casi un 30%, según la IEA [7]) encarecen la energía, eso mantiene la inflación alta y la Fed no puede bajar tipos. Su comunicado del 16 de septiembre se resume en una frase: «La inflación sigue elevada» [3].
3. Liquidez y dólar. Aquí los datos contradicen una idea muy repetida. El endurecimiento de 2026 va por la vía de los tipos, no por la del balance: el balance de la Fed ha crecido desde diciembre [8]. El dólar, en cambio, sí se ha fortalecido en las últimas semanas: el índice amplio de la Fed cerró en 120,33 el 25 de septiembre, dentro del rango del año hasta entonces (117,44-121,41), y el 1 de octubre marcó 121,79, máximo de 2026; el 2 de octubre cerró en 121,38 [9]. Nuestro indicador de liquidez global, que forma parte del Score, está en neutral.
4. Estrés fiscal. Empuja en sentido contrario al primero. Un bono largo en máximos de dos décadas con déficits altos alimenta el argumento de que la deuda pública acabará pagándose con dinero más barato, el mismo que sostuvo al oro. Que un canal empuje a favor mientras otro empuja en contra es precisamente lo que impide leer la macro en una sola dirección.
5. Ventas forzosas en un pánico. Es el canal más violento y el más breve. En un shock de liquidez de verdad se vende todo lo que se puede vender, sin mirar qué es. Es también el único en el que nuestro nodo tiene algo propio que decir.
Qué registró nuestro nodo en las tres últimas crisis
Nuestras instantáneas semanales del conjunto de monedas sin gastar (el UTXO set) permiten ver qué monedas se movieron en cada shock. Si en un pánico venden los holders de largo plazo, la cuota de monedas quietas más de un año tiene que caer. Si venden los que llegaron hace poco, lo que sube es la cuota de monedas movidas en la última semana. Estos son los datos, tomados de las HODL waves de nuestro nodo:
| Crisis | Caída del precio | Monedas movidas en la última semana | Monedas quietas más de un año | MVRV del nodo |
|---|---|---|---|---|
| COVID, marzo de 2020 | −53% (14/02 → 12/03) | 3,96% → 7,53% | 59,18% → 58,94% | 1,53 → 0,92 |
| Luna y 3AC, junio de 2022 | −52% (04/05 → 18/06) | 3,41% → 7,37% | 64,93% → 65,23% | → 0,84 |
| FTX, noviembre de 2022 | −26% (05/11 → 21/11) | 3,72% → 5,96% | 66,75% → 66,79% | → 0,82 |
| Yen y carry trade, agosto de 2024 | −21% (28/07 → 05/08) | sin cambio visible | 66,05% → 65,83% | 2,17 → 1,93 |
En las tres grandes crisis, la cuota de monedas movidas en la última semana subió entre un 60% y más del doble, mientras que la de monedas con más de un año apenas se movió o incluso subió. Lo que cambió de manos eran sobre todo monedas recientes. En las tres, además, el precio cayó por debajo del precio realizado (MVRV por debajo de 1): el mercado cotizó por debajo del coste medio al que se había movido cada moneda.
Para saber si esos picos son raros hay que compararlos con lo normal. En las 452 instantáneas semanales que tenemos desde 2018, la mediana de monedas movidas en la última semana es del 3,50% y solo una de cada veinte semanas supera el 5,68%. Los picos de marzo de 2020 (7,53%) y junio de 2022 (7,37%) están entre los cinco más altos de toda la serie. Pero en esa lista de máximos también aparecen enero de 2021 (7,32%) y noviembre de 2020 (6,37%), en plena subida. Un pico de monedas movidas indica mucha rotación, no necesariamente pánico: también ocurre en la euforia.
Hay además dos semanas en las que sí se movieron monedas viejas en cantidad, y ninguna de las dos es una crisis macro:
- Diciembre de 2018, en la capitulación hasta los 3.200 $. En la semana del 9 de diciembre, la cuota de monedas con más de un año cayó 2,52 puntos, sobre todo en el tramo de 3 a 5 años.
- Noviembre de 2025, en la caída desde el máximo de octubre. En la semana del 23 de noviembre cayó 2,51 puntos, y casi todo en un solo día: un 4,55% del supply se movió en menos de 24 horas. Esa forma encaja mejor con un gran custodio cambiando de wallets que con miles de holders vendiendo a la vez. En esas semanas se documentaron rotaciones de custodia de grandes tenedores, como la de Strategy que analizó Arkham [12], pero esa fue una semana antes y es mucho menor, así que no lo explica. Con nuestros datos no podemos atribuirlo.
Tres límites, para no leer más de lo que hay:
- Una moneda movida no es una moneda vendida. También cuentan los traspasos internos de los exchanges, los cambios de custodio y los cambios de wallet. El caso de noviembre de 2025 es un buen recordatorio.
- Agosto de 2024 no se ve. El shock duró días y nuestras instantáneas son semanales. La del 4 de agosto es anterior al peor día (5 de agosto) y la siguiente ya refleja la calma. No es que no pasara nada: es que esta resolución no lo capta.
- Son tres crisis macro. Encajan entre sí, pero no son una ley, y el siguiente shock puede ser distinto.
Cómo está hoy esa misma fotografía
En la última instantánea de antigüedad disponible, del 4 de octubre, la cuota de monedas movidas en la última semana es del 2,95%, por debajo de la mediana de la serie (3,50%): 121 de las 452 semanas están tan bajas o más. La rotación sigue siendo baja, aunque ya no tan extrema como a mediados de septiembre, cuando tocó el 2,33%. La de monedas quietas más de un año es del 63,17%. En la instantánea del precio realizado de ese mismo día, el MVRV del nodo está en 1,59, con un precio realizado de unos 53.400 $.
Lectura honesta: hoy no hay rastro en la cadena de un pánico. Tampoco lo había el 11 de marzo de 2020. Estos datos describen lo que está pasando, no lo que va a pasar.
Un detalle más. Tras la subida de tipos del 16 de septiembre, Bitcoin pasó de 76.142 $ a 83.471 $ en doce días. En esas semanas hubo fuertes entradas en los ETF al contado de EE. UU.: 2.400 millones de dólares en la semana que terminó el 25 de septiembre, según The Block con datos de SoSoValue [11]. Es un dato de un agregador, no de una fuente oficial, así que lo damos como contexto y no apoyamos nada en él.
¿Un cisne negro?
No, y conviene decirlo. Un cisne negro es algo que no se ve venir, y todo lo que hay en este artículo está en las portadas. Lo inusual no es ninguno de los riesgos por separado, sino que coincidan: un choque energético con la Fed subiendo tipos, un bono largo en máximos de dos décadas y unas elecciones que pueden cambiar el control del Congreso el 3 de noviembre [10]. Las encuestas dan ventaja a los demócratas, pero esa cifra sale de una agregación en una enciclopedia colaborativa, así que la mencionamos sin darle peso.
Lo que sí sabemos es lo que no sabemos. Ninguno de los indicadores que publicamos anticipó los shocks de 2020, 2022 o 2024: en los suelos de 2018 y 2020 nuestro Score marcaba "Neutral", y lo documentamos en dónde ha fallado el Score. Quien diga que su indicador ve venir una crisis macro debería enseñar su historial.
Qué vigilar, sin umbrales mágicos
- La cuota de monedas movidas en la última semana. Si se dispara con el precio cayendo, el patrón de 2020 y 2022 dice que vende la mano reciente. Si además cae con fuerza la de monedas con más de un año, sería lo que vimos en diciembre de 2018, y habría que comprobar si es venta o un cambio de custodio antes de sacar conclusiones.
- El MVRV frente a 1. Por debajo de 1, el mercado cotiza por debajo del coste medio de las monedas; pasó en 2020 y en 2022.
- El siguiente dato de inflación y la reunión de la Fed. La mediana de la Fed ya apunta a otra subida este año [4]. Es el canal 2 en acción.
- La liquidez global. Si el balance de la Fed empezara a encogerse, se sumaría al canal 1.
Nada de esto es asesoramiento financiero. Sirve para saber qué mirar si algo se tuerce, y para distinguir un pánico de una capitulación, como explicamos en qué es el DCA cuando hablamos de comprar sin intentar adivinar el momento.
Corrección (6 de octubre de 2026): las cifras de precio con fecha de este artículo salían de nuestra serie de precio y estaban desplazadas un día: el valor que guardábamos como cierre de un día era el del anterior. Ya están corregidas. Explicamos qué pasó en el historial de versiones del Score.
Corrección (8 de octubre de 2026): una versión anterior decía que el bono a 30 años no pagaba un 5,56% desde junio de 2004. No se puede afirmar con datos oficiales: el Tesoro no publicó ese plazo entre febrero de 2002 y febrero de 2006. En sus tablas, es el nivel más alto desde enero de 2002.
Fuentes
Entre paréntesis, qué tipo de fuente es. Las primarias sostienen el análisis; las secundarias son contexto.
- Departamento del Tesoro de EE. UU., Daily Treasury Par Yield Curve Rates, 2026. Rendimientos a 10 y 30 años; para la comparación con 2002, la tabla de 2002. (Primaria, oficial)
- Reserva Federal de St. Louis, FRED, series DGS10 y DGS30. Comparación histórica del 10 años con 2007. (Primaria, oficial)
- Reserva Federal, comunicado del FOMC del 16 de septiembre de 2026. (Primaria, oficial)
- Reserva Federal, proyecciones económicas de septiembre de 2026. (Primaria, oficial)
- Administración de Información Energética de EE. UU., precio al contado del Brent, vía FRED, serie DCOILBRENTEU. (Primaria, oficial)
- Al Jazeera, «Oil prices surge after Trump rejects Iran's plan to reopen Strait of Hormuz», 28/09/2026. Tránsitos por Ormuz y precio del futuro. (Secundaria, prensa)
- Agencia Internacional de la Energía, «Russian refining sector struggles amid intensifying Ukrainian attacks», 17/09/2026. (Primaria, organismo internacional)
- Reserva Federal, balance semanal (H.4.1), vía FRED, serie WALCL. (Primaria, oficial)
- Reserva Federal, índice amplio del dólar (H.10), vía FRED, serie DTWEXBGS, y publicación H.10 del 5 de octubre de 2026. (Primaria, oficial)
- Wikipedia, 2026 United States elections. Fecha, escaños en juego y agregado de encuestas. (Secundaria, enciclopedia colaborativa; peso bajo)
- The Block, «Bitcoin ETFs turn positive for 2026 with $2.4 billion weekly inflow», 26/09/2026, con datos de SoSoValue. (Secundaria, prensa sobre un agregador; peso bajo)
- Arkham Intelligence, «Why Strategy is moving BTC to new wallets», 14/11/2025. (Secundaria, empresa de análisis on-chain con etiquetas propias; peso bajo)
Datos propios de NodeWitness: precio de Bitcoin (serie diaria de Blockchain.com cacheada en nuestro sistema), HODL waves, precio realizado y MVRV, calculados desde instantáneas semanales del UTXO set de nuestro nodo. Puedes comprobarlos en HODL waves y en precio realizado.
Sigue la fase del ciclo, el MVRV y la liquidez global actualizados cada día, gratis y sin registro, en la sección de mercado y en la página del Score en vivo.
Más en Precio y mercado
Última actualización: 8 de octubre de 2026